
BAUFINANZIERUNG UNVERBINDLICH ANFRAGEN
Die Finanzierung, die zu Ihnen passt.
Die Experten von VON POLL FINANCE1 vergleichen für Sie die Konditionen von über 700 Banken, Sparkassen und Versicherungen. Berechnen Sie Ihre Finanzierung online oder vereinbaren Sie einen persönlichen Beratungstermin, unverbindlich und kostenfrei.
- Über 700 Finanzinstitute im Vergleich
- Unverbindliches Angebot
- Beratung persönlich oder digital
Zahlreiche starke Finanzierungspartner im Vergleich


Erste Einschätzung
Wie viel Immobilie kann ich mir leisten?
Berechnen Sie aus Eigenkapital und monatlichem Netto-Einkommen, welcher Kaufpreis in Ihrem Rahmen liegt – die Kaufnebenkosten Ihres Bundeslandes sind dabei berücksichtigt.
- Über 700 Darlehensgeber
- Tagesaktuelle Zinsen
- Kostenfrei und unverbindlich
Aktuelle Zinstabelle
Täglich die aktuellen Bauzinsen von mehr als 700 Banken vergleichen.
| Laufzeit | 5 Jahre2 | 10 Jahre3 | 15 Jahre4 | 20 Jahre5 | 25 Jahre6 | 30 Jahre7 |
|---|---|---|---|---|---|---|
| Fester Sollzins | 4,13 % p. a. | 4,19 % p. a. | 4,28 % p. a. | 4,35 % p. a. | 4,54 % p. a. | 4,58 % p. a. |
| Effektiver Jahreszins | 4,26 % p. a. | 4,29 % p. a. | 4,39 % p. a. | 4,46 % p. a. | 4,65 % p. a. | 4,69 % p. a. |
Netto-Darlehensbetrag 350.000 €, Sollzinsbindung: 10 Jahre. Darlehensvermittlerin: FinanzPoint GmbH & Co. KG, Schillerstraße 31, 60313 Frankfurt am Main.
Stand: 15.10.2026, 15:55 Uhr
Schritt für Schritt
Ihr Weg zur Baufinanzierung
Von der ersten Einschätzung bis zum unterschriebenen Vertrag begleiten Sie die Finanzierungsexperten von VON POLL FINANCE1 – vor Ort, telefonisch oder digital.
Baufinanzierung berechnen
Füllen Sie die Finanzierungsanfrage aus. Im Anschluss erhalten Sie Ihr persönliches Sofortergebnis zum maximalen Kaufbudget sowie einen ersten Überblick zu möglichen Finanzierungsvarianten.
Persönliche Beratung
Gemeinsam mit Ihnen stellen die Finanzierungsexperten von VON POLL FINANCE1 alle notwendigen Unterlagen zusammen und beraten Sie zu Ihrer persönlichen Immobilienfinanzierung – entweder vor Ort an einem der Standorte, telefonisch oder digital.
Angebote vergleichen
Im Anschluss an das Beratungsgespräch erhalten Sie Ihre persönlichen Finanzierungsangebote mit individueller Best-Zins-Prüfung aus einem Vergleich von mehr als 700 Darlehensgebern.
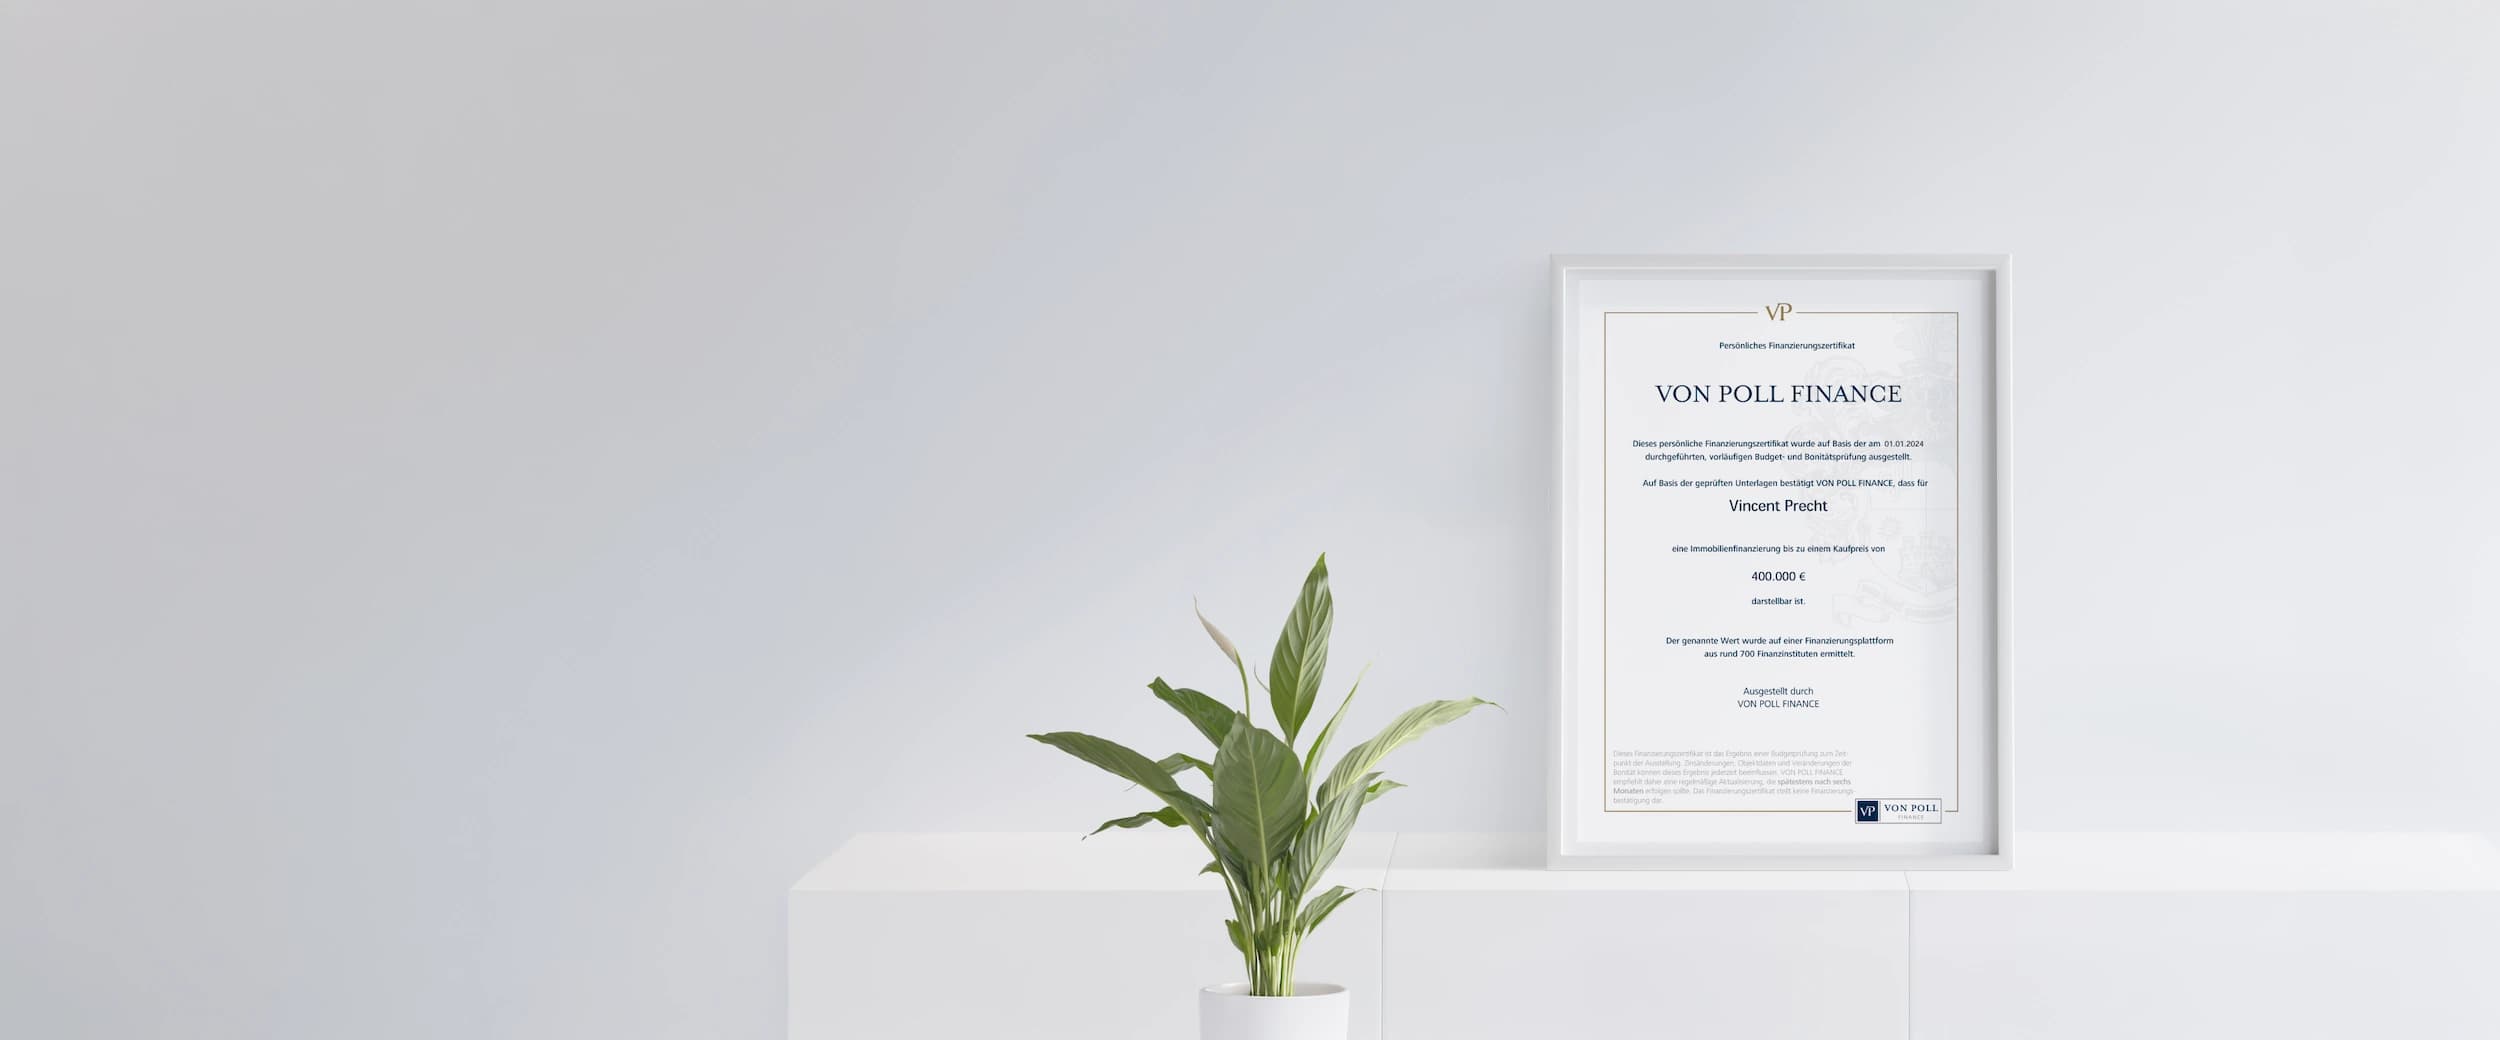
Vorsprung sichern
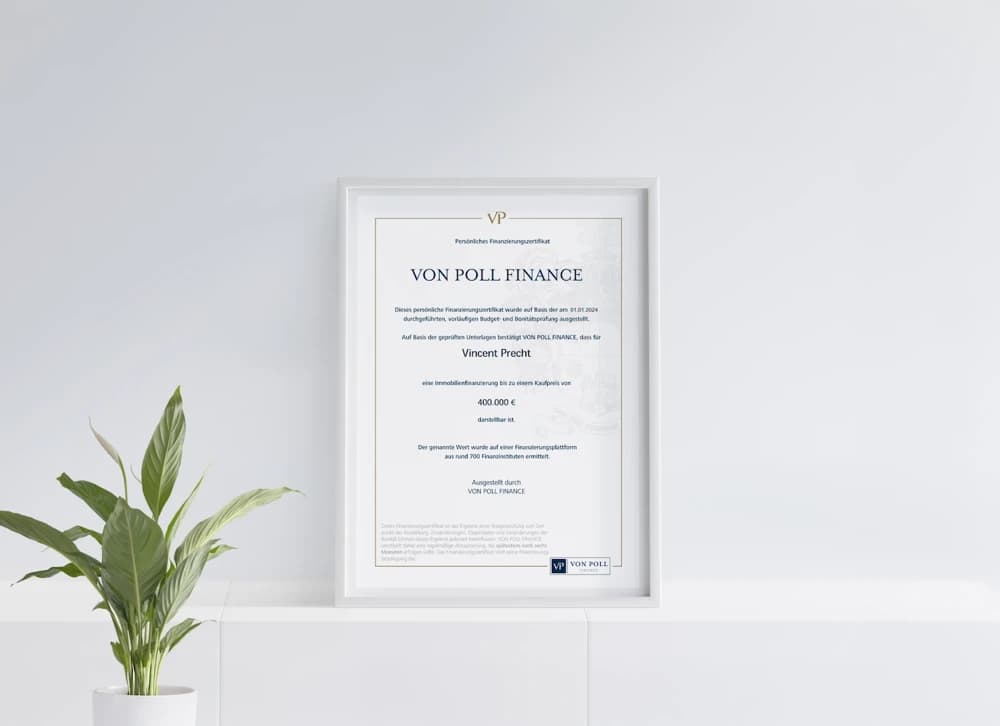
Das Finanzierungszertifikat
Unter Einbeziehung des besten Zinses aus über 700 Darlehensgebern bescheinigen die Finanzierungsexperten von VON POLL FINANCE1 Ihren Finanzierungsrahmen – mit einem Zertifikat, das Eigentümern und Maklern Ihre Kaufkraft bestätigt. Damit verschaffen Sie sich einen Vorsprung auf dem Weg zu Ihrer Immobilie.
Über 1.300 geprüfte Kundenbewertungen
VON POLL FINANCE1 ist Masterlizenznehmer der von Poll Immobilien GmbH, die zu den größten Immobilienmaklern Deutschlands zählt und mit mehr als 1.500 Immobilienprofis an über 400 Standorten vertreten ist. Die ebenfalls deutschlandweit vertretenen Finanzierungsberater sind Experten in allen Fragen rund um Finanzierung und Absicherung.
5,0 von 5 Sternen bei WhoFinance.de (öffnet in neuem Fenster)Unabhängig geprüfte Kundenbewertungen gemäß § 5b Abs. 3 UWG. Stand: 02.10.2026Wissenswertes
Grundlagen
Eine Baufinanzierung, was ist das überhaupt?
Eine Baufinanzierung ist ein durch einen Darlehensgeber gewährter Kredit, der speziell für den Bau oder Kauf einer Immobilie oder eines Grundstücks verwendet wird. Eine Baufinanzierung erfordert in erster Linie eine gute und in Relation zum Kaufpreis gesehen ausreichende Bonität. Es gibt verschiedene Arten von Baufinanzierungen, wie z. B. Annuitätendarlehen, Tilgungsdarlehen, Bauspardarlehen oder auch Kombinationen davon. Vor diesem Hintergrund ist es wichtig, gemeinsam mit einem unabhängigen Finanzierungsberater die unterschiedlichen Optionen zu vergleichen und die individuell beste Lösung zu finden. Unsere Kollegen von VON POLL FINANCE11 sind hier die idealen Ansprechpartner.
Wie stehen die Zinsen für Immobilienfinanzierungen?
Die Zinssätze für Baufinanzierungen sind kontinuierlichen Schwankungen unterworfen. Um Ihnen dennoch einen ersten Überblick zu verschaffen, möchten wir Sie auf die Zinstabelle weiter oben auf dieser Seite aufmerksam machen. Hier finden Sie aktuelle Informationen zu den Zinssätzen, die von verschiedenen Darlehensgebern angeboten werden. Falls Sie jedoch eine genauere Vorstellung der verfügbaren Finanzierungsoptionen wünschen, empfehlen wir Ihnen, gemeinsam mit den Finanzierungsexperten von VON POLL FINANCE11 eine oder mehrere Finanzierungsvarianten auf Basis eines Vergleichs von mehr als 700 Darlehensgebern zu ermitteln. Alternativ können Sie auch selbst online den Vergleich durchführen.
Welche Laufzeiten gibt es bei einer Baufinanzierung?
Zu unterscheiden sind hier die Begriffe „Laufzeit“ und „Zinsbindung“. Während mit der Laufzeit die Zeitspanne gemeint ist, innerhalb derer ein Kredit vollständig zurückgezahlt wird, wird mit dem Begriff Zinsbindung die Dauer definiert, für die ein bestimmter Zins gesichert ist – möglicherweise besteht dann am Ende dieser Zinsbindungsfrist noch eine Restschuld, für die ein Anschlussdarlehen abgeschlossen werden muss.
Die Zinsbindung für eine Baufinanzierung variiert je nach Anbieter, Art der Finanzierung und Wunsch des Kunden und liegt oft zwischen 10 und 20 Jahren; längere Zinsbindungen sind jedoch ebenfalls problemlos möglich. Die unabhängigen VON POLL FINANCE11 Finanzierungsberater unterbreiten Ihnen mit Blick auf Ihre individuelle Situation gern unterschiedliche Angebote und zeigen Ihnen die jeweiligen Vor- und Nachteile auf.
Welche Tilgung sollte ich bei einer Baufinanzierung wählen?
Die Höhe der „richtigen“ Tilgung hängt von einer Vielzahl unterschiedlicher Faktoren ab. Einerseits existieren auf Bankenseite bestimmte Vorgaben hinsichtlich der Mindesttilgung, die je nach Bank variieren können und eine aus Bankensicht ausreichende Darlehenstilgung zum Ziel haben. Andererseits wird die Tilgungshöhe durch die individuelle Kundensituation definiert, denn je höher die Tilgung, desto höher auch die monatliche Rate und desto schneller erfolgt automatisch die Rückführung des Darlehens. Die Rate muss für den Kunden damit tragbar sein und die Schnelligkeit der Rückzahlung bspw. auch zum Alter und der Lebensphase des Kunden passen.
Zu beachten ist, dass es sich bei dem in einem Kreditantrag definierten Tilgungssatz immer um die anfängliche Tilgung handelt. Dieser Tilgungssatz steigt im Laufe der Zeit automatisch, da die Annuität, also die Gesamtrate für den Kunden, über die Kreditlaufzeit hinweg gleichbleibt, die Restschuld und damit auch der Zinsanteil an der gesamten Finanzierungsrate jedoch stetig sinkt. Die unabhängigen Finanzierungsberater von VON POLL FINANCE11 entwickeln diesbezüglich ein auf Ihre Situation zugeschnittenes Gesamtkonzept.
Was kostet mich eine Baufinanzierung?
Die Kosten einer Baufinanzierung werden in erster Linie durch den Kreditzins definiert. Dieser hängt von allgemeinen Marktfaktoren ebenso ab wie von der individuellen Kundensituation. Unterschieden werden in dem Zusammenhang der Sollzins und der Effektivzins. Während ersterer bestimmend für die laufende Zinsrate ist, beschreibt der Effektivzins den tatsächlichen finanziellen Aufwand für einen Kredit. Zur Berechnung des Effektivzinses dient grundsätzlich die Gesamtlaufzeit. Berücksichtigt werden alle Beträge, die den Preis für den Kredit ausmachen (Sollzins, Zinsbindungsfrist, Tilgungssatz, Zeitpunkt der Zahlung und Verrechnung von Zins- und Tilgungsleistungen sowie Vermittlungsprovisionen) sowie die Kosten für Sicherheiten (z. B. Grundbuchkosten bei Grundschulden).
Hinzu kommen weitere Kosten, die mit dem Abschluss der Baufinanzierung verbunden sind bzw. sein können, wie z. B. die Bestellung der dazugehörigen Grundschuld beim Notar, die offizielle Eintragung der Grundschuld durch das zuständige Amtsgericht oder auch Abschlussgebühren für einen eventuell zusätzlich abgeschlossenen Bausparvertrag.
Ihr unabhängiger VON POLL FINANCE11 Finanzierungsberater zeigt Ihnen transparent und ausführlich alle Kosten auf.
Budget, Eigenkapital und Voraussetzungen
Welche Rate kann ich mir bei der Baufinanzierung leisten?
Die Höhe der Rate, die Sie sich bei einer Baufinanzierung leisten können, hängt von mehreren Faktoren ab, z. B. von Ihrem Einkommen, Ihrer Haushaltsgröße, Ihren Verbindlichkeiten und Ihrem Eigenkapital. Eine Faustregel besagt, dass Ihre monatliche Belastung für die Baufinanzierung (inklusive Tilgung und Zinsen) nicht mehr als ein Drittel Ihres Nettoeinkommens betragen sollte. Auf dieser Seite gibt es einen Budgetrechner, der Ihnen helfen kann, eine erste Einschätzung zu erhalten. Diese ersetzt jedoch keinesfalls eine persönliche Beratung durch einen Finanzberater, der Ihre individuelle Situation genauer beurteilen kann und zudem die Konditionen unterschiedlicher Banken vergleicht.
Wie viel Baufinanzierung brauche ich?
Die Höhe Ihres Kredits hängt von dem Kaufpreis, den damit verbundenen Kaufnebenkosten und Ihrem in die Finanzierung eingebrachten Eigenkapitalanteil ab. Wie viel Kaufpreis Sie sich mit Blick auf die daraus resultierende Finanzierung leisten können, ermittelt ein unabhängiger Finanzierungsberater individuell und unter Vergleich der Konditionen zahlreicher, potenzieller Darlehensgeber. Die Finanzierungsberater von VON POLL FINANCE11 greifen dazu auf ein Portfolio von rund 700 Darlehensgebern zurück und beraten Sie gern – transparent und umfassend.
Wie hoch sollte mein Eigenkapital sein?
Empfohlen wird häufig, mindestens 20 bis 30 % des Kaufpreises oder Baupreises als Eigenkapital einzusetzen. Dies reduziert das Risiko und kann bessere Konditionen ermöglichen. Eine Finanzierung ohne Eigenkapital ist möglich, aber nur unter strengen Voraussetzungen, etwa einem sehr hohen Einkommen oder anderer Sicherheit. Banken sind oft zurückhaltender bei Finanzierungen ohne Eigenkapital.
Spielt mein Einkommen für die Baufinanzierung eine Rolle?
Ja, das Einkommen ist entscheidend. Es bestimmt, wie hoch die monatliche Belastung aus Zins und Tilgung maximal sein darf, ohne die Haushaltsfinanzen zu überfordern. Es wird ein sogenannter Haushaltsüberschuss ermittelt, der die Finanzierbarkeit sicherstellt. Zusätzlich fließen weitere laufende Ausgaben und finanzielle Verpflichtungen mit ein. Viele Rechner und Berater helfen bei der konkreten Berechnung der maximalen Belastbarkeit.
Welche Voraussetzungen muss ich für eine Baufinanzierung erfüllen?
Für eine Baufinanzierung sind wichtige Voraussetzungen: eine ausreichende Bonität, ein regelmäßiges Einkommen, die Werthaltigkeit der Immobilie sowie eine positive SCHUFA-Auskunft. Banken prüfen diese Punkte genau, um sicherzugehen, dass die Finanzierung bedient werden kann. Eine Konditionsanfrage bei der SCHUFA wird oft gestellt, um das Angebot zu prüfen, ohne dass dies die Kreditwürdigkeit belastet. Ein befristeter Arbeitsvertrag oder andere besondere Lebenssituationen können Einfluss auf die Voraussetzungen haben, sind aber nicht grundsätzlich ausschließend.
Ablauf und Unterlagen
Wie erhalte ich eine Baufinanzierung?
Die Zusage für eine Baufinanzierung erfordert in erster Linie eine gute Bonität und eine passende Immobilie. Nachfolgend einige Schritte, die Sie auf dem Weg zu einer reibungslosen Baufinanzierung unternehmen sollten:
Finanzielle Vorbereitung: Stellen Sie sicher, dass Sie über eine gute Bonität verfügen, indem Sie bspw. Ihre Einkommens- und Schuldensituation prüfen und eine kostenlose SCHUFA-Auskunft einholen.
Eigenkapital prüfen: Je höher Ihre Eigenkapitalquote ist, desto einfacher kann es sein, eine Baufinanzierung zu erhalten. Ein Finanzierungsberater hilft Ihnen, Ihren optimalen Eigenkapitaleinsatz zu identifizieren und prüft bspw. auch, welche bestehenden Verträge (z. B. Rückkaufswerte aus Versicherungen) Sie ggf. als Eigenkapital in Ihre Finanzierung einbringen können.
Finanzierungsberater kontaktieren: Spätestens jetzt sollten Sie Kontakt zu einem erfahrenen und unabhängigen Finanzierungsberater aufnehmen. Dieser hilft Ihnen, Ihre Finanzsituation zu prüfen und zeigt Ihnen auf der Basis die für Sie besten Finanzierungsoptionen auf.
Finanzierungsoptionen vergleichen: Vergleichen Sie mit Hilfe Ihres Finanzierungsberaters die verschiedenen Finanzierungsoptionen und wählen Sie diejenige aus, die am besten zu Ihrer Lebenssituation passt.
Unterlagen zusammenstellen: Stellen Sie, gemeinsam mit Ihrem Finanzierungsberater, alle erforderlichen Unterlagen, wie z. B. Gehaltsabrechnungen, Steuerbescheide oder Eigenkapitalnachweise zusammen, um eine reibungslose und schnelle Bearbeitung Ihres Finanzierungsantrags zu ermöglichen.
Antrag einreichen: Ihr Finanzierungsberater reicht Ihren Antrag bei einer Bank ein. Ein erfahrener Berater ist zudem in der Lage, Ihnen vorab die Wahrscheinlichkeit einer Kreditzusage mitzuteilen.
Bitte beachten Sie, dass die Kreditvergabe-Standards von Banken unterschiedlich sein können und dass es in einigen Fällen schwierig sein kann, eine Baufinanzierung zu erhalten. Es ist daher ratsam, sich frühzeitig um eine Baufinanzierung zu bemühen und Kontakt zu einem Finanzierungsberater aufzunehmen.
Wie stelle ich einen Antrag für die Baufinanzierung und wie läuft der Prozess ab?
Der Antrag kann online oder persönlich erfolgen. Zunächst erfolgt eine Kreditwürdigkeitsprüfung, dann werden die Unterlagen geprüft. Nach positiver Prüfung erfolgt die Zusage und Vertragsunterzeichnung. Die Bearbeitungsdauer kann variieren, in der Regel dauert es mehrere Wochen, bis alle Formalitäten abgeschlossen sind. Auf Nachfrage können die Berater von VON POLL FINANCE11 den Ablauf transparent erläutern und unterstützen.
Welche Unterlagen sind für eine Baufinanzierung notwendig?
Um eine Baufinanzierung zu erhalten, sind viele Unterlagen notwendig, die sich unter anderem auf Sie als Kreditnehmer sowie auf die zu finanzierende Immobilie beziehen. Unterlagen, die sich auf den oder die Kreditnehmer beziehen (jeweils für alle involvierten Kreditnehmer):
- Ihr Personalausweis oder ein vergleichbares Dokument
- Ihre Steueridentifikationsnummer – sie sorgt für die richtige steuerliche Einstufung
- Die letzten drei Gehaltsabrechnungen
- Die letzte Dezember-Abrechnung
- Ggf. Nachweise über sonstige Einkünfte (z. B. Nebenjob, Mieteinnahmen)
- Der aktuelle Steuerbescheid
- Aktuelle Kontoauszüge
- Ein Eigenkapitalnachweis
- Unterlagen zu relevanten bestehenden Verträgen (z. B. bestehende Kredit-, Bauspar- oder Rentenverträge)
Unterlagen, die sich auf die zu finanzierende Immobilie beziehen:
- Der Kaufvertrag bzw. der Kaufvertragsentwurf
- Ein aktueller Grundbuchauszug (nicht älter als drei Monate)
- Ein aktueller Auszug aus der Liegenschaftskarte
- Eine offizielle Wohnflächenberechnung
- Offizielle, bemaßte Grundrisse, Baupläne und Schnittzeichnungen
- Aktuelle Innen- und Außenfotos (z. B. in Form eines Exposés)
- Beschreibung der Immobilie (z. B. in Form eines Exposés)
- Energieausweis
Die Anforderungen der Banken hinsichtlich der genannten Unterlagen können sich jedoch unterscheiden, ebenso können in einem zweiten Schritt gezielte Nachforderungen möglich sein. Ein unabhängiger Finanzierungsberater weiß im Vorfeld, welche Unterlagen notwendig sind, weist Sie hierauf hin und stellt die Unterlagen gemeinsam mit Ihnen zusammen.
Wie läuft die Auszahlung des Darlehens ab?
Die Auszahlung erfolgt üblicherweise in Tranchen, abhängig vom Baufortschritt. Zuerst wird Eigenkapital eingesetzt, danach KfW-Darlehen (sofern genutzt) und zuletzt das Bankdarlehen. Die Auszahlung in Tranchen ist wichtig, weil Baukosten schrittweise entstehen. Es gibt auch die sogenannte bereitstellungsfreie Zeit, in der das Darlehen vor Auszahlung bereitsteht, aber noch nicht verzinst wird. Die Auszahlung ohne entsprechende Rechnungen ist meist nicht möglich.
Zeitpunkt, Förderung und Risiken
Wann ist der richtige Zeitpunkt für eine Baufinanzierung?
Den richtigen Zeitpunkt für Ihre Baufinanzierung gibt es nicht. Zumindest mit Blick auf das Wohnen im Eigenheim sollte der richtige Zeitpunkt in erster Linie durch Ihren Wunsch nach einer eigenen Immobilie definiert werden. Der richtige Zeitpunkt ist damit also genau dann, wenn Sie Ihre Wunsch-Immobilie gefunden haben. Natürlich sollte auch Ihre finanzielle Situation zu Ihrem Immobilienwunsch passen. Daher ist es wichtig, dass Sie sich frühzeitig und am besten direkt zu Beginn Ihrer Immobiliensuche durch einen unabhängigen Finanzierungsberater beraten und genau prüfen lassen, welches Budget Ihnen für einen Immobilienkauf zur Verfügung steht. Am Ende einer solchen Prüfung stellen Ihnen die Finanzierungsberater von VON POLL FINANCE11 zudem ein Finanzierungszertifikat aus, mit dem Sie gegenüber Maklern und Eigentümern Ihre Kaufkraft bestätigen.
Wann sollte ich meine Baufinanzierung abschließen?
Der richtige Zeitpunkt hängt vom Zinsniveau, der Marktlage und der persönlichen Situation ab. Aktuell empfiehlt es sich, die Zinsentwicklung genau zu beobachten und auf ein günstiges Niveau zu warten. Die Wahl einer passenden Zinsbindung (z. B. 10, 15 oder 20 Jahre) sollte zur Lebensplanung passen. Tilgungshöhe und Flexibilität bei Sondertilgungen sind ebenfalls wichtig.
Welche Fördermöglichkeiten gibt es?
Staatliche Förderungen wie KfW-Darlehen mit günstigen Zinsen und Tilgungszuschüssen sind wichtige Unterstützungsinstrumente. Es gibt verschiedene Programme der KfW und anderer Förderstellen, die speziell für energieeffizientes Bauen, den Erwerb oder die Modernisierung von Immobilien gelten. Beratung zur optimalen Nutzung der Fördermöglichkeiten ist ratsam.
Welche Risiken sollte ich bedenken?
Risiken sind u. a. steigende Baukosten, Nachfinanzierungsbedarf, Zinsänderungen nach Ablauf der Zinsbindung sowie unterschätzte Nebenkosten (z. B. Grunderwerbsteuer, Notar, Makler). Auch unvorhergesehene Änderungen in der persönlichen Einkommenssituation können Probleme bereiten. Eine solide Planung und Risikopuffer sind wichtig.
Welche Fehler sollte ich bei meiner Baufinanzierung unbedingt vermeiden?
Grundsätzlich sollten Sie darauf achten, dass Ihre Baufinanzierung zu Ihnen und Ihren finanziellen Bedürfnissen passt. Die Finanzierung mit dem niedrigsten Zinssatz ist nicht automatisch die beste für Sie. Womöglich möchten Sie mehr Flexibilität durch Sondertilgungen oder es ist Ihnen die Möglichkeit eines (mehrmaligen) Tilgungssatzwechsels wichtig. All diese Dinge gilt es zu berücksichtigen und sich dafür rechtzeitig und umfassend von einem unabhängigen Finanzierungsexperten beraten zu lassen.
Unabhängig davon sind die nachfolgend genannten Punkte die zehn häufigsten Fehler von Baufinanzierungskunden, die es zu vermeiden gilt:
- Fehlende Schnelligkeit und damit das Risiko von Zinsänderungen noch während der Kreditantragsphase
- Zu hohe Zinsen durch fehlenden Kreditvergleich
- Überschätzung der finanziellen Belastbarkeit
- Zu hohes Zinsrisiko durch zu kurze Zinsbindung
- Fehlende Flexibilität durch starre Raten
- Teure Nachfinanzierung durch versteckte Baukosten
- Löcher im Finanzierungsplan durch falsche oder lückenhafte Planung
- Keine oder unzureichende Protokollierung Ihres Beratungsgesprächs
- Fehlende Prüfung und Nutzung staatlicher Fördermöglichkeiten
- Unzureichende Absicherung der existenzbedrohenden Risiken
Was passiert, wenn mein Geld nicht reicht (Nachfinanzierung)?
Wenn während des Bauens Geld fehlt, kann über eine Nachfinanzierung oder Aufstockung der Baufinanzierung verhandelt werden. Das ist aber meist nur möglich, wenn die Bonität passt und die Bank zustimmt. Gute Planung sollte Nachfinanzierungen vermeiden, aber sie sind eine Option, um Kostensteigerungen auszugleichen.
Sie haben eine Frage?
Die Finanzierungsexperten von VON POLL FINANCE1 beraten Sie gerne persönlich und unverbindlich zu Ihrer Baufinanzierung.

Fußnoten
- Die Finanzpoint GmbH & Co. KG, Schillerstraße 31, 60313 Frankfurt am Main, ist selbständige Masterlizenznehmerin der von Poll Immobilien GmbH und tritt unter der Marke VON POLL FINANCE auf.
- Darlehensgeberin bei 5 Jahren Laufzeit: DKB, 66085 Saarbrücken.
- Darlehensgeberin bei 10 Jahren Laufzeit: Frankfurter Sparkasse, 60311 Frankfurt.
- Darlehensgeberin bei 15 Jahren Laufzeit: AXA, 65189 Wiesbaden.
- Darlehensgeberin bei 20 Jahren Laufzeit: AXA, 65189 Wiesbaden.
- Darlehensgeberin bei 25 Jahren Laufzeit: ERGO, 10921 Berlin.
- Darlehensgeberin bei 30 Jahren Laufzeit: ERGO, 10921 Berlin.